Проект оплачен в конце месяца, а аренда нужна в начале. В месячном итоге всё выглядит нормально, но деньги приходят позже, чем требуются. Для нерегулярного дохода полезно видеть движение денег по датам, а не только общий результат.
Отделите подтверждённое от ожидаемого
Запишите доступный остаток и обязательные платежи с датами. Деньги, которые предназначены для другой цели или недоступны для оплаты счетов, не включайте в начальный остаток. Ожидаемые поступления пометьте отдельно от уже полученных.
Для каждого проекта полезны сумма, предполагаемая дата оплаты и то, насколько эта дата подтверждена. Обещание оплатить и зачисление на счёт — разные события. Если платёж зависит от приёмки работы, оставьте это в заметке.
Разложите месяц по неделям
Пример: начальный остаток 15 000 ₽, расходы по 10 000 ₽ в неделю, один доход 40 000 ₽. Итог за четыре недели — 15 000 ₽ при любой неделе поступления. Но если деньги придут только на третьей неделе, в конце второй получится −5 000 ₽.
Деньги приходят вовремя?
Суммы в рублях
- Неделя 1: 5 000,00 ₽
- Неделя 2: -5 000,00 ₽
- Неделя 3: 25 000,00 ₽
- Неделя 4: 15 000,00 ₽
Доход поступает в начале выбранной недели, расходы — после него. Разрывы внутри недели не показаны.
Учебный пример. Суммы меняются только на этой странице и не сохраняются.
Открыть калькуляторМодель считает доход в начале выбранной недели, затем расходы. В реальной жизни важны конкретные дни: платёж в понедельник и доход в пятницу могут создать разрыв внутри одной недели. График не заменяет календарь ежедневных платежей.
Сначала найдите самый низкий остаток
Если в примере появился минус, это не предложение уйти в долг. Это незакрытая часть плана. До даты платежа проверьте допустимые действия: уточнить срок поступления, обсудить дату оплаты обязательства или перенести необязательную покупку. Ни один из этих вариантов не гарантирован.
Не меняйте обязательные даты в плане, пока новая договорённость не подтверждена. Полезно сохранить два сценария: ожидаемый и с задержкой поступления. Разница между ними показывает, насколько план зависит от срока.
Не назначайте себе чужую норму резерва
Резерв на разрывы между платежами и резерв на непредвиденные события решают разные задачи. Начните с собственной истории поступлений и обязательств. Универсальное число месяцев не расскажет, когда именно вам понадобятся деньги.
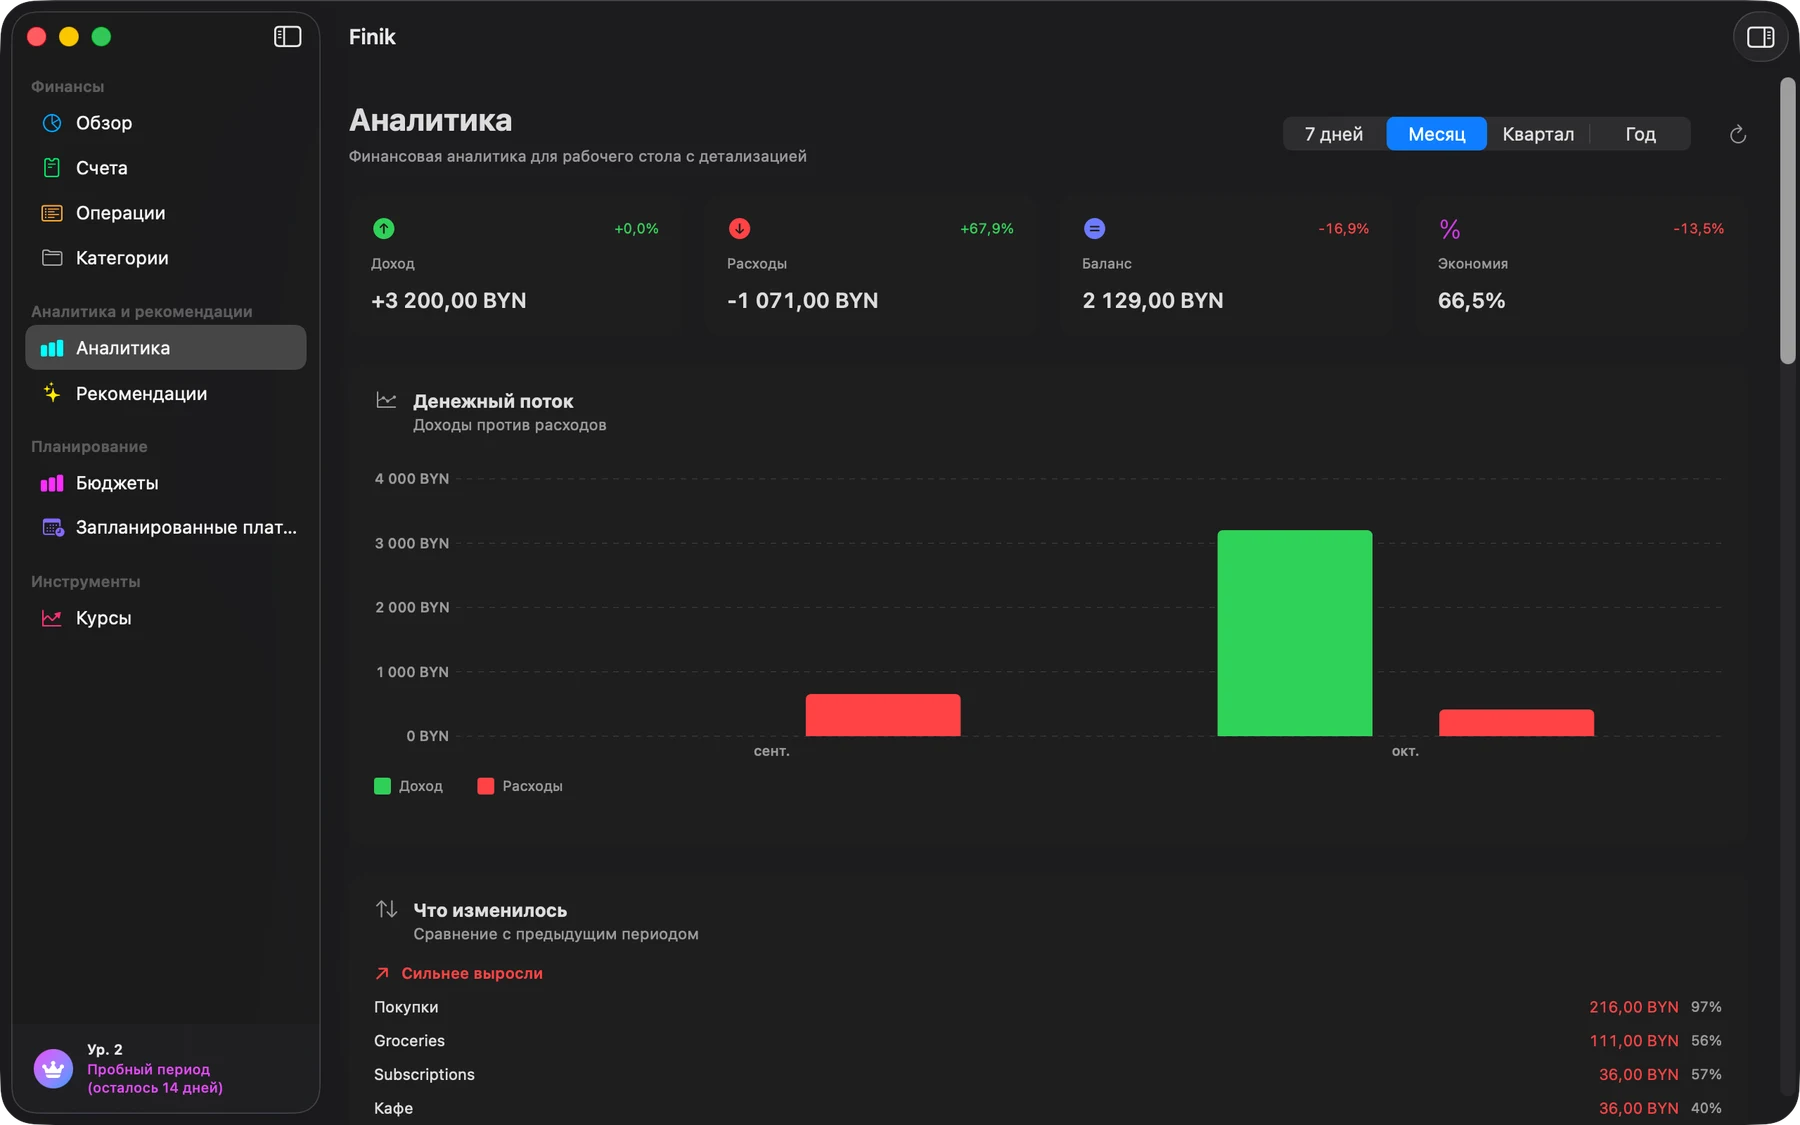
В Finik можно записывать доходы и расходы, просматривать аналитику и планировать будущие платежи. Договорённости с клиентами и оценку вероятности оплаты сохраняйте в своём рабочем процессе: приложение не подтверждает оплату за клиента.
Что проверить в конце недели
Сверьте реальный остаток, обновите ожидаемые поступления и посмотрите две следующие недели. Если прогноз регулярно расходится с фактом, меняйте исходные предположения, а не только итоговую цифру.
CFPB: Creating a cash flow budget объясняет последовательный расчёт недельных остатков. Сценарий и суммы выше придуманы для иллюстрации этого принципа.