Некоторые расходы редкие, но вполне ожидаемые. Ежегодная подписка, подарки или обслуживание техники не попадают в каждый месяц и поэтому легко выпадают из привычного плана. Начать можно с отдельного списка на ближайший год.
Пройдите по календарю
Просмотрите прошлые платежи и будущие события. Для каждой записи укажите ориентировочную сумму, месяц оплаты и уже отложенное. Не все прошлые расходы повторятся; пометьте, какие из них действительно ожидаются снова.
Удобно разделить список на обязательства с известной датой, вероятные расходы и желания. Эти группы не одинаково важны, когда денег на всё сразу не хватает. Для расходов с меняющейся ценой запишите дату последней проверки оценки.
Годовая сумма и ближайший платёж — разные числа
В примере годовые расходы составляют 24 000 ₽, 12 000 ₽ и 18 000 ₽. Итого 54 000 ₽, или 4 500 ₽ в месяц при равномерном распределении на двенадцать месяцев.
Большие расходы маленькими долями
Суммы в рублях
Годовая сумма делится на 12. Для ближайшего платежа учитывайте оставшийся срок отдельно.
Учебный пример. Суммы меняются только на этой странице и не сохраняются.
Открыть калькуляторЭто средняя доля за полный год, а не достаточный взнос к любой дате. Если первый платёж нужен через два месяца, а накоплений нет, делить именно его на двенадцать нельзя. Для ближайшего обязательства используйте остаток суммы и число взносов до срока.
Не считайте деньги дважды
Отложенные деньги всё ещё ваши, но у них уже есть назначение. Выберите последовательный способ учёта: отдельно видеть перемещение между своими счетами и отдельно — фактическую покупку. Иначе один и тот же расход может попасть в итог при откладывании и при оплате.
В заметке к плану можно хранить простую формулу: «нужно 24 000, отложено 8 000, осталось четыре взноса по 4 000». Если сумма изменилась, обновите расчёт, а не только название записи.
Отличайте ожидаемое от непредвиденного
Ежегодный платёж с известной датой — плановый расход. Поломка, которую нельзя было предвидеть, — другая ситуация. Не все категории требуют отдельных банковских счетов, но полезно понимать назначение денег, прежде чем считать их доступными для покупки.
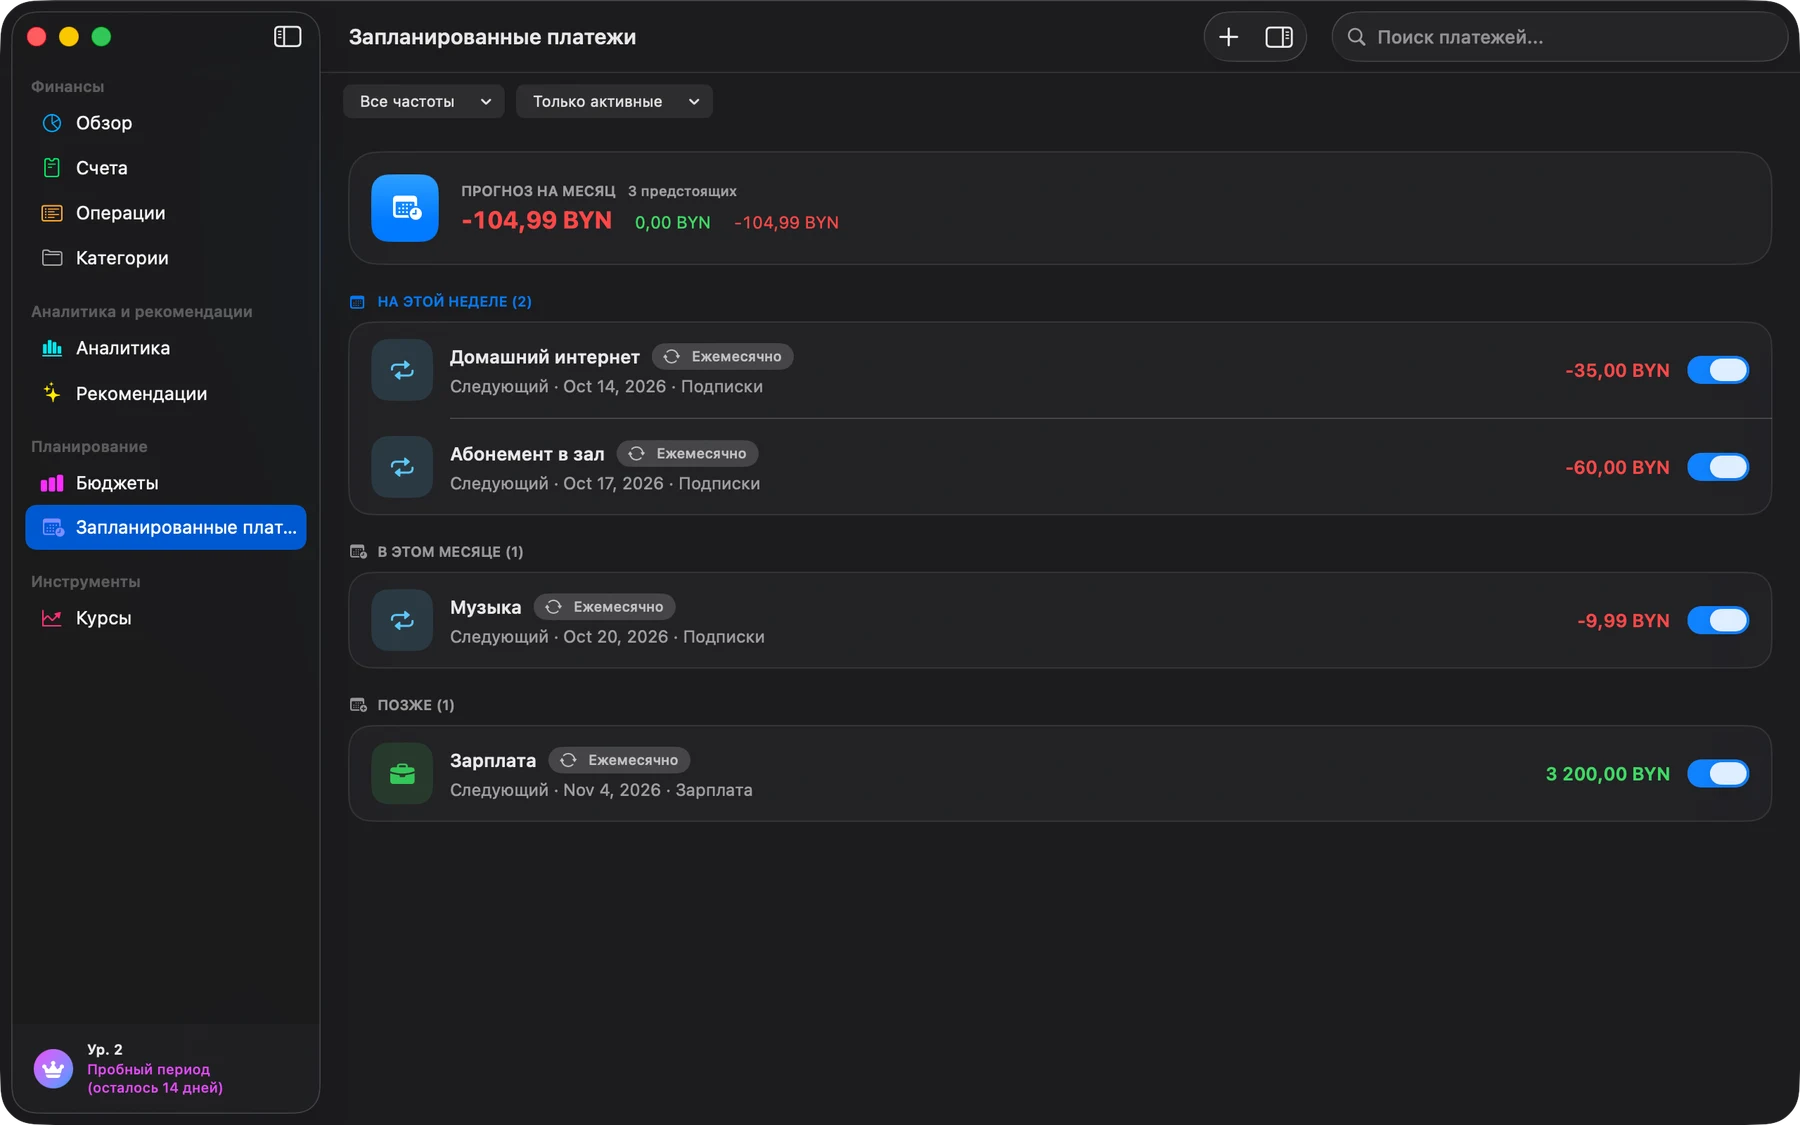
В Finik можно добавить запланированные платежи, а после оплаты сверить их с фактическими операциями. Для расчёта взноса к определённой дате пригодится калькулятор финансовой цели. Наша интерактивная модель считает только годовую сумму и её месячную долю.
Возвращайтесь к плану после оплаты
Отметьте фактическую сумму, проверьте, ожидается ли повторение, и обновите следующий срок. Не копируйте старую цену автоматически. Чем ближе дата, тем полезнее заменить приблизительную оценку подтверждённой суммой.
CFPB: Assess your spending советует учитывать расходы, которые появляются не каждый месяц. Примеры и суммы здесь условные; они не являются оценкой стоимости услуг.